说好的一起去星辰大海,结果成了散户高位站岗?
不声不响的,马斯克旗下SpaceX的股价已经较高点跌去了一万亿美元。
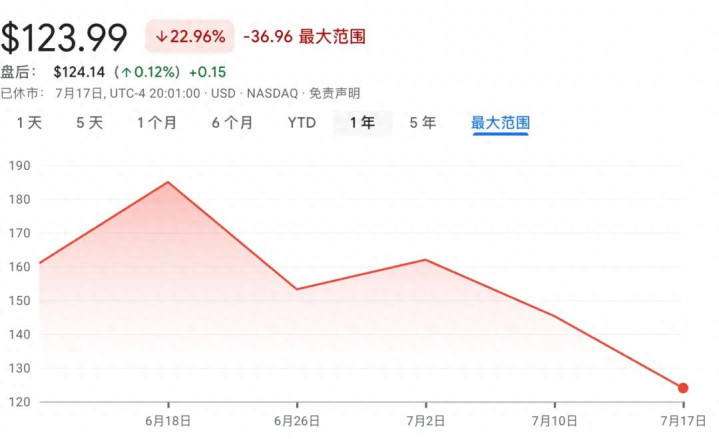
就在上周五,7月23日,SpaceX股价下跌5.4%,收于每股123.99美元,总市值降至1.63万亿美元。而在6月16日,公司上市第三个交易日,SpaceX的市值一度高达2.64万亿美元。
单纯从股价来看,SpaceX的股价也已经跌破135美元发行价,做空比例达到约32%,成为当前空头押注最集中的科技标的。
而另一边,特斯拉的股价也坐上了过山车。
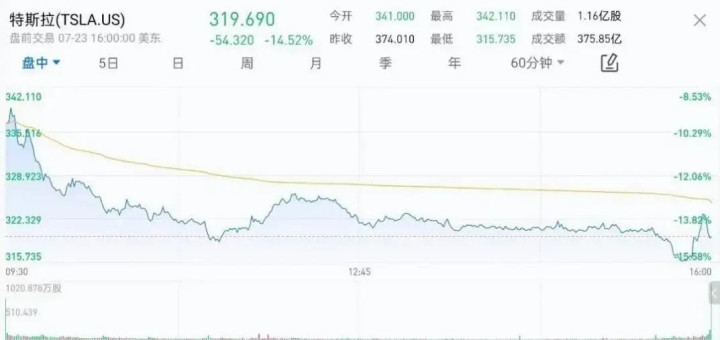
就在同日,特斯拉收报319.69美元/股,大跌14.56%,盘中一度触及315.82美元/股,市值流失2145亿美元,创下公司成立至今单日市值损失最高纪录,也成为标普500指数里表现最差的成分股。
这不禁让人怀疑,马圣的科技神话真要破灭了吗?当资本市场的潮水退去,裸泳的究竟是马斯克,还是那些被“星辰大海”叙事裹挟的散户?
spaceX的股价凭什么那么高
虽然现在美股存在泡沫,是一个共识。
过去很长一段时间,AI、新能源赛道一路暴涨,英伟达、亚马逊、特斯拉等几只龙头股价累积了巨额涨幅。赚够利润的资金开始寻找避险出口,集中兑现离场,直接带动股价承压回落,所以这阶段的美股科技股表现得都不是很好。
但是像马斯克旗下两家公司这样,跌得如此惨烈就不能只怪基本面了。
这背后,是一场精心编织的“叙事泡沫”正在破裂。
要知道马斯克的成功,从来不只是技术或产品的胜利,更是“叙事”的胜利。他深谙一个道理:在资本市场上,故事比现实更值钱。从“火星殖民”到“脑机接口”,从“全自动驾驶”到“太空AI算力中心”,马斯克的每一个宏大叙事都是一个台阶,把自己推上神坛,也把股价推向了天际。
他让投资者相信,自己买的不是一家公司,而是一张通往未来的船票,心甘情愿地掏出真金白银,去接盘那些估值高得离谱的股票。
就拿spaceX来说,它的估值逻辑早已脱离了传统航天企业的框架。
招股书显示,spaceX的业务收入分三大板块,星链、航天业务、AI,其中星链2025年全年营收113.87亿美元,运营利润44.23亿美元;航天业务全年营收40.86亿美元,运营亏损6.57亿美元;xAI全年亏损63.55亿美元。
简单算一下,就知道spaceX一年亏了接近50亿美元。
但他发售的股票是5.556亿股、每股135美元,目标估值1.8万亿美元,募资750亿美元。750亿啊,沙特阿美2019年创纪录的294亿美元在它面前连一半都不到。承销商拉了23家,高盛和摩根士丹利牵头,费率压到0.75%以下,大规模IPO通常超1%,生怕自己分不到份额。
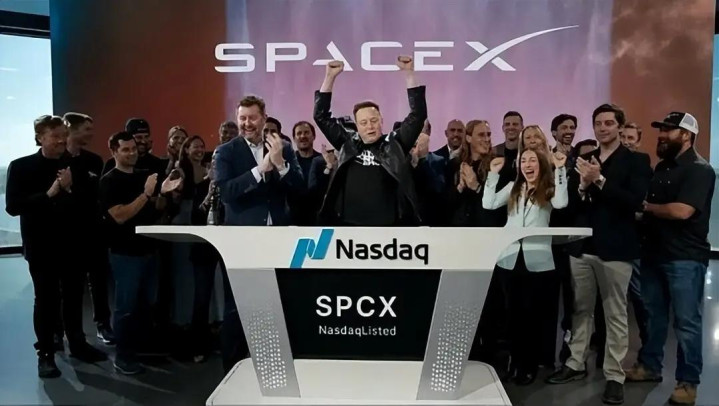
一家年亏损50亿美元的公司,凭什么能融到750亿美元?
哪怕只看营收和市值,1.8万亿美元除以186.74亿营收,约等于100倍。百倍市销率,在传统估值框架里简直是天方夜谭。作为对比,人家沙特阿美上市那年的总营收是2881 亿美元,全年净利润882 亿美元,整体估值才1.7万亿美元,马斯克的SpaceX股价水分有多大可想而知。
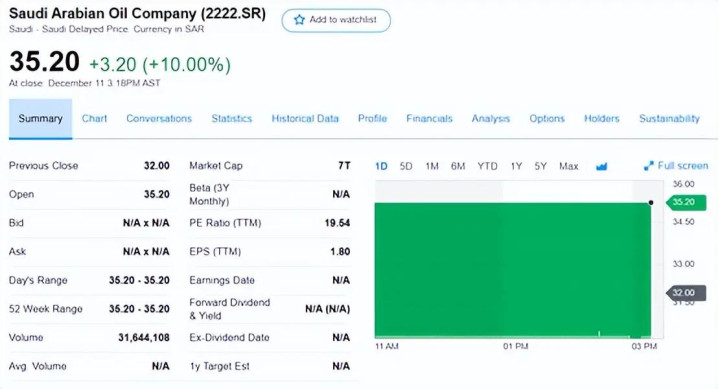
所以,支撑SpaceX这1.8万亿估值的,从来不是财务报表上的数字,而是马斯克那张能说会道的嘴。只不过,这在股市情绪高涨时还能奏效,一旦市场转向,投资者开始回归理性,崩塌也来得比谁都快。
特斯拉还能买吗?
特斯拉的处境虽然比SpaceX好一些,但同样不容乐观。
7月23日,特斯拉发布2026年第二季度业绩。
数据显示,受交付量增长影响,第二季度特斯拉营收再创新高,实现营收282.36亿美元,同比大增25.5%,高于彭博社预期的263.2亿美元。然而却面临“增收不增利”的尴尬处境,营业利润只有3.98亿美元,比上年同期暴跌57%。叠加调整后每股收益远低于华尔街预期,且自由现金流出现两年来首次负数,这也是导致特斯拉股价当日暴跌的直接诱因。
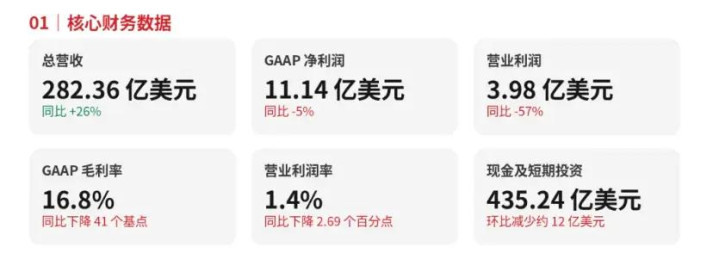
盈利下滑,一方面源于单车平均售价有所下滑,另一方面则是花钱多了。
据了解,二季度内,特斯拉资本支出高达57.9亿美元,同比高增142%。
这些钱花哪了呢?
大头砸向了人形机器人Optimus的量产线扩建,以及AI训练集群的疯狂扩容,剩下的则是Semi卡车工厂、4680电池扩产、锂精炼厂、太阳能全产业链……每一个项目都像是吞噬现金的黑洞,短期内难见回头钱。
举个例子,Optimus人形机器人方面,马斯克称其会成为“人类有史以来体量最大的产品”,但他自己也承认,Optimus擎天柱将是特斯拉发展史上最难实现规模化量产的产品。而之前,马斯克说的是擎天柱2023 年底就能实现量产落地,3–5年完成大规模普及,即2025–2027全面商用,到那时候特斯拉80%市值都来自Optimus。但现在2026年已过半,结果呢?
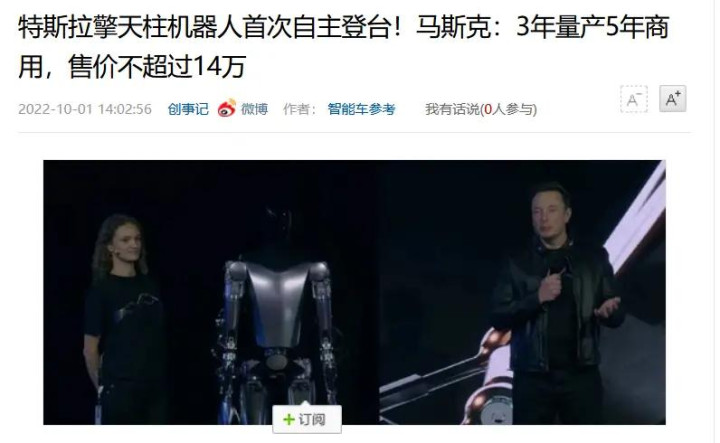
像这样的大话,马斯克不知道说了多少了。
巅峰时期,特斯拉的利润率一度超过17%。那时候马斯克说“我们要做利润率最高的车企”,但现在这句话早就被扔进了垃圾桶。如今特斯拉的单季运营利润率只剩1.4%,连传统日系车企稳定8%左右的盈利水平都望尘莫及,曾经用来嘲讽燃油车企薄利的底气,彻底消失无踪。
而这也反映出一个根本问题,特斯拉的技术护城河并没有他说的那么深。
或者更大胆一点说,马斯克的那些所谓前沿技术,有多少是真的领先呢?
国外的月亮不比国内的圆
以马斯克为代表的“硅谷神话”破灭,还有一个重要的原因是中国科技的崛起。
曾几何时,特斯拉是智能电动车的代名词,是科技与豪华的终极图腾。
如今,这份光环正被中国车企迅速剥离。在电池能效、智能座舱乃至高阶智驾落地速度上,中国选手早已实现反超。虽然在某些领域,特斯拉仍保有一些领先优势,但这种优势更像是一种路线之争,而不是技术代差。
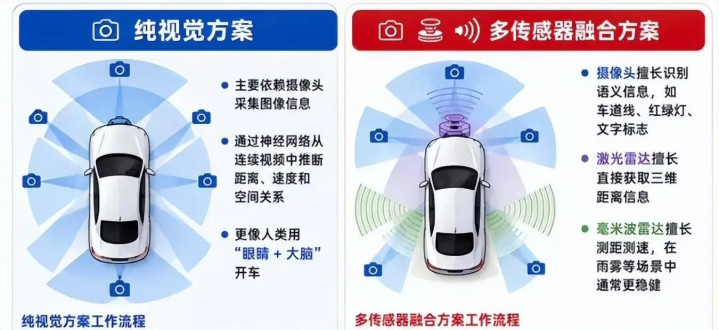
比如,在自动驾驶的感知技术路线上,特斯拉始终坚持纯视觉方案,依靠摄像头和深度学习算法驱动FSD;而国内头部玩家,则普遍采用“激光雷达+摄像头+毫米波雷达”的多传感器融合方案。这两种路线各有优劣,纯视觉更依赖海量数据和算力,融合方案则在复杂天气和夜间场景下冗余度更高。
这并非谁一定碾压谁,而是对“如何实现可靠智驾”的不同解题思路。
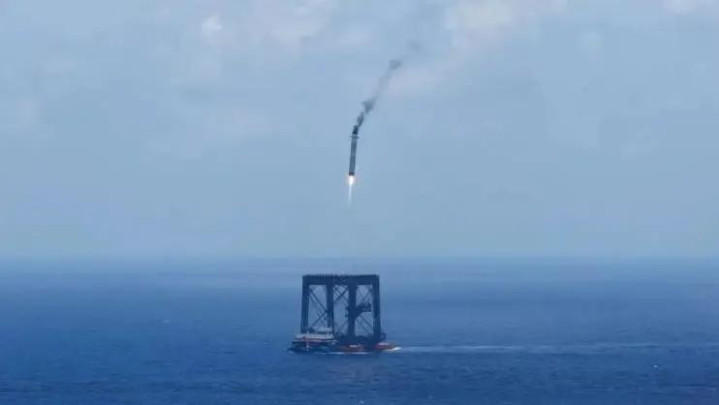
可回收火箭方面,SpaceX确实凭借猎鹰九号和星舰的迭代,建立了难以撼动的先发优势。但现在我们也成功了,7月10日,长征十号乙运载火箭一子级,在栅格舵和发动机反推的引导下垂直返回,最终被南海预定海域的“领航者”号回收平台稳稳接住。这是中国首次成功实施运载火箭一子级可控回收,也是全球首次运载火箭网系回收。
中国由此成为继美国之后,全球第二个掌握大运力可回收火箭技术的国家。
在AI领域,这种“去魅”同样显著。
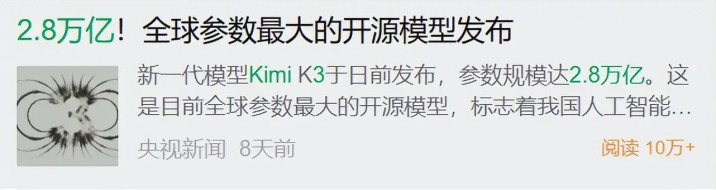
中国deepSeek、kimi等本土大模型的爆发,不仅打破了西方对通用人工智能的垄断,更是跑出了一条开源协作、低成本落地的独特路径。
当“独家秘方”变成“行业标准”,神话便褪去了光环。
任何技术,只要不是独占,其溢价能力便会随着时间推移而迅速稀释,尤其是咱们拥有全球最完整的工业体系和庞大的工程师红利。
三个核心支柱,电动车、航天与AI,一个个被拉下神坛。
所谓的“马斯克溢价”,自然也就没有了立足之地。
或许你会说,马斯克的产品还有规模效应与品牌信仰的加持,但别忘了,神是不能有血条的。SpaceX的天价估值,本就来自公众对其叙事魔法的盲目追捧,当滤镜碎裂,公众便会从仰望转为审视,市场也会回归理性的价值评估,让他和他的公司回到应有的商业逻辑之中。
至于那些现在还在感谢“马圣开源”的家伙,家里真得请个高人看看了。
博星优配提示:文章来自网络,不代表本站观点。
- 上一篇:红河配资 激活城市创新动能的三个着力点
- 下一篇:没有了
相关文章


沪深京指数
热点资讯
